قاعدة 50/30/20 لتنظيم الميزانية بكل بساطة
خمسون بالمئة للحاجيات، وثلاثون للرغبات، وعشرون للادخار. قاعدة بسيطة لتنظيم راتبك، مع أمثلة بالأرقام والتعديلات التي تجعلها تناسب واقعك.
الادخار ليس حكراً على أصحاب الرواتب الكبيرة. إليك طريقة واقعية لتوفّر من راتبك الصغير، ولو بدنانير قليلة في الشهر، وتبني عادة تدوم.
عندما يكون الراتب بالكاد يغطّي الإيجار والأكل والفواتير، تبدو فكرة الادخار بعيدة، وأحياناً مستفزّة. كيف أدّخر وأنا لا يبقى لي شيء في آخر الشهر؟ لكن الحقيقة أن الادخار من الدخل المحدود ممكن، وهو في الغالب أكثر أهمية منه للدخل المرتفع، لأن أي طارئ صغير قد يربك الشهر كلّه. السؤال ليس هل تستطيع، بل كيف توفّر من راتبك بطريقة واقعية لا تحرمك من الضروريات. في هذا المقال، عادات بسيطة ومجرّبة تبدأ بمبالغ صغيرة جداً.
الخطأ الأول هو انتظار اللحظة التي تستطيع فيها ادخار مبلغ كبير. هذه اللحظة قد لا تأتي أبداً. ادخار 20 ديناراً شهرياً قد يبدو تافهاً، لكنه يعني 240 ديناراً في السنة، وهو مبلغ يكفي لتغطية إصلاح طارئ أو فاتورة غير متوقّعة دون اللجوء إلى الاستدانة.
والأهم من المبلغ هو العادة. من يدّخر 20 ديناراً بانتظام اليوم، سيدّخر 100 دينار بسهولة عندما يتحسّن دخله. أما من ينتظر، فسيجد دائماً سبباً للتأجيل.
هذه هي القاعدة الذهبية للادخار مهما كان دخلك: اقتطع مبلغ الادخار يوم وصول الراتب، قبل أي مصروف آخر. لا تنتظر آخر الشهر لترى ما بقي، لأنه لن يبقى شيء.
عملياً، افتح محفظة منفصلة للادخار، وحوّل إليها مبلغاً ثابتاً في يوم الراتب نفسه. إذا كان راتبك 1000 دينار، ابدأ بـ 3 بالمئة، أي 30 ديناراً. وإذا كنت تعمل في الخليج براتب 4000 درهم، فابدأ بـ 120 درهماً. ومع الوقت، ارفع النسبة تدريجياً كلما استطعت. في Pennoway، يمكنك إنشاء محفظة ادخار مستقلّة عن مصاريفك اليومية، حتى لا يختلط المال الذي تدّخره بالمال الذي تنفقه.
مع الدخل المحدود، كل دينار مهم. والمشكلة أن كثيراً من المال يتسرّب في مصاريف صغيرة لا ننتبه لها: قهوة يومية، وتاكسي بسبب التأخّر، ووجبة خفيفة بعد الظهر، واشتراك لم تعد تستعمله، ورصيد الهاتف.
لن تعرف هذه المصاريف إلا إذا سجّلتها. جرّب أن تسجّل كل ما تصرفه لمدة شهر واحد، دون أن تغيّر شيئاً في عاداتك. في نهاية الشهر، ستكتشف على الأرجح باباً أو بابين لم تتوقّعهما. مثلاً، قهوة بدينار و500 مليم كل يوم عمل تعني نحو 33 ديناراً في الشهر. لا داعي لحذفها كلها، لكن تحضيرها في البيت ثلاثة أيام في الأسبوع قد يوفّر نصف المبلغ. وقد خصّصنا مقالاً كاملاً عن الكلفة الحقيقية للقهوة.
النصائح الصغيرة مفيدة، لكن أكبر التوفير يأتي غالباً من المصاريف الكبيرة. راجع مرة في السنة الأبواب التي تأكل معظم دخلك:
توفير 50 ديناراً على باقة الهاتف أو التنقل يعادل أشهراً من حذف القهوة. وبالنسبة للبقالة، فإن الشراء الذكي من السوق يصنع فرقاً ملموساً، وقد جمعنا نصائح للتوفير في السوق يمكنك تطبيقها من الأسبوع القادم.
الميزانية الشهرية مع راتب صغير تنتهي غالباً قبل نهاية الشهر، لأن المصاريف في الأيام الأولى تكون أكثر حرّية. الحل أن تحوّل المبلغ المتاح بعد المصاريف الثابتة والادخار إلى مبلغ يومي.
مثلاً، إذا بقي لك بعد الإيجار والفواتير والادخار 360 ديناراً، فميزانيتك اليومية نحو 12 ديناراً. إذا صرفت 8 دنانير اليوم، تضاف 4 دنانير إلى الغد. هذا يجعل نهاية الشهر أقل قسوة، لأنك توزّع المال بالتساوي بدلاً من صرف معظمه في الأسبوعين الأولين. تطبيق مثل Pennoway يحسب هذا المبلغ تلقائياً ويعيد الحساب بعد كل مصروف.
قبل التفكير في أهداف كبيرة، اجعل هدفك الأول صندوق طوارئ صغيراً، مثلاً ما يعادل نصف راتب شهري. هذا الصندوق يحميك من أن يتحوّل كل طارئ إلى دَين: طبيب، أو إصلاح في البيت، أو تذكرة سفر مفاجئة. وعندما تحقّقه، يمكنك أن تنتقل إلى أهداف أخرى كشراء جهاز أو التحضير للعودة المدرسية أو رمضان.
أحياناً، بعد مراجعة كل شيء، يتبيّن أن الدخل أقل من الحاجات الأساسية. في هذه الحالة، لا تلُم نفسك. ابدأ بتأمين الضروريات، وادّخر ولو مبلغاً رمزياً للحفاظ على العادة، وفكّر في مصادر دخل إضافية تناسب وقتك ومهاراتك. المتابعة الدقيقة لمصاريفك ستساعدك على الأقل على معرفة المبلغ الذي تحتاجه بالضبط.
المال الذي يبقى في المحفظة نفسها مع مصاريفك اليومية يُصرف بسهولة. لذلك افصله بوضوح: حساب ادخار منفصل في البنك إن أمكن، أو محفظة افتراضية مستقلّة في تطبيقك، أو حتى ظرف مغلق في البيت إن كنت تتعامل نقداً. المهم أن يكون الوصول إليه أصعب قليلاً من الوصول إلى مال الإنفاق.
التوفير من راتب صغير يبدأ بعادة لا بمبلغ: ادفع لنفسك أولاً ولو بمبلغ صغير، واكتشف مصاريفك الخفية، وقلّص الأبواب الكبيرة، واعمل بميزانية يومية، وابنِ صندوق طوارئ. خطوات بسيطة، لكن أثرها يتراكم شهراً بعد شهر. وإن أردت أن تبدأ اليوم، فإن Pennoway تطبيق ميزانية مجاني يساعدك على فصل مدّخراتك عن مصاريفك ومعرفة ما يمكنك إنفاقه كل يوم، بالدينار أو الدرهم أو الريال.
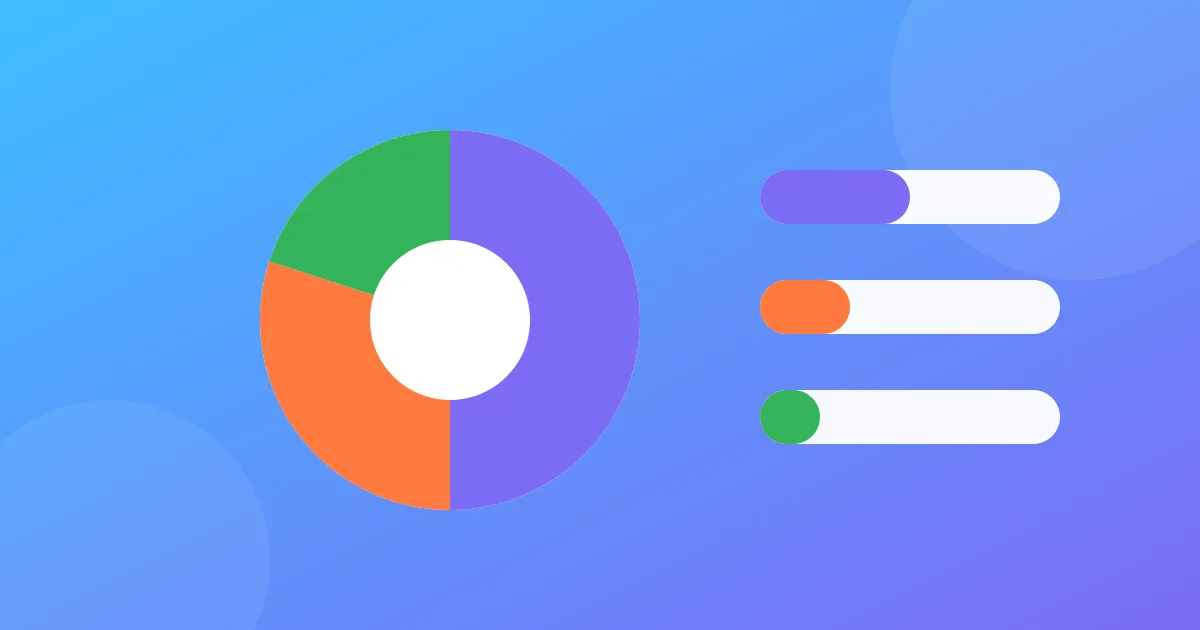
خمسون بالمئة للحاجيات، وثلاثون للرغبات، وعشرون للادخار. قاعدة بسيطة لتنظيم راتبك، مع أمثلة بالأرقام والتعديلات التي تجعلها تناسب واقعك.
لا تحتاج إلى جداول معقّدة لتنظّم راتبك. إليك طريقة عملية في ست خطوات لتعمل ميزانية شهرية واقعية وتلتزم بها حتى آخر الشهر.
قهوة واحدة في اليوم لا تتجاوز بضعة دنانير، لكنها في سنة كاملة قد تعادل ثمن هاتف جديد. لنقم بالحساب معاً، دون شعور بالذنب.
طرق للميزانية وأفكار للتوفير وجديد Pennoway. مجاناً، دون رسائل مزعجة، وإلغاء الاشتراك بنقرة واحدة.